Кредит после банкротства брать можно: запрета в законе нет. Пять лет действует другое требование — при кредитном договоре и договоре займа гражданин указывает на факт своего банкротства. Выдать деньги или отказать, решает банк. Работать по найму тоже можно: такой строки в перечнях последствий нет, запрет адресован должностям в органах управления юридического лица.
Остальные последствия собраны в трёх статьях закона о банкротстве: 213.28, 213.30 и 216, а за их пределами он ничего не запрещает. Сроки закон отсчитывает от даты завершения реализации имущества, а не от дня признания банкротом. Статья 216 адресована только бывшим предпринимателям, а решения банков регулирует закон о потребительском кредите.
Страница разбирает судебное банкротство физлица. Во внесудебном через МФЦ сроки последствий считают со дня завершения процедуры, а не от определения суда (п. 5 ст. 223.6): этот порядок разбирает отдельный материал.
Материал сверен с Федеральным законом от 26.10.2002 № 127-ФЗ «О несостоятельности (банкротстве)» в редакции от 04.08.2026. Дата проверки — 10.09.2026.
Чем заканчивается банкротство физического лица и какие долги списывают
Результат процедуры — освобождение от обязательств: после расчётов с кредиторами гражданин освобождается от дальнейшего исполнения требований, включая не заявленные в деле (п. 3 ст. 213.28). Забытый банком старый кредит сам собой не оживает.
Изъятия стоят в том же пункте, абзац второй: освобождение не распространяется на требования пунктов 4 и 5, на требования, о наличии которых кредиторы не знали и не должны были знать к моменту определения о завершении реализации, и на требования из мирового соглашения по статье 213.10-1.
Финал фиксирует определение арбитражного суда о завершении реализации имущества, а не решение о признании банкротом.
Какие долги остаются после банкротства
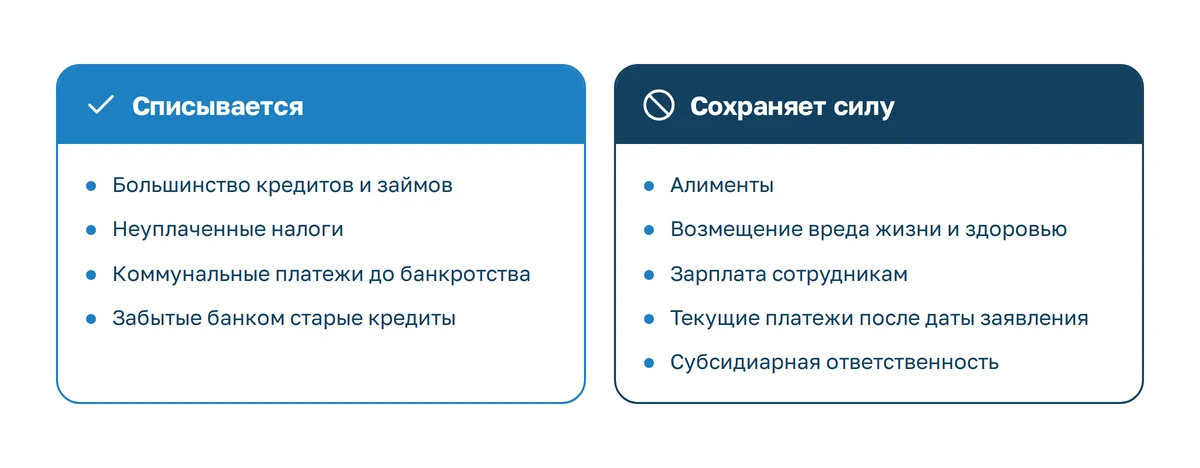
Часть требований переживает списание: решает это не судья, а перечень пункта 5 статьи 213.28 — правая колонка таблицы.
Текущие платежи — это не «то, что вы платите сейчас». Статья 5 закона о банкротстве относит к ним обязательства и обязательные платежи, возникшие после даты принятия судом заявления о признании должника банкротом. Коммунальный счёт за месяцы до этой даты списывается как обычный долг; тот же счёт за время, пока шло дело, оплачивать придётся. Требования, связанные с личностью кредитора, другому лицу не передаются, а предъявить их можно и после окончания дела.
Пункт 6 добавляет вторую группу, адресованную не только руководителям. Субсидиарная ответственность контролирующего лица, убытки юридическому лицу и от работы арбитражным управляющим — про тех, кто руководил компанией или вёл процедуру. Вред имуществу и последствия недействительности сделки по статьям 61.2 или 61.3 касаются любого должника, чью сделку оспорили. Убытки и вред имуществу норма ставит под условие формы вины — «умышленно или по грубой неосторожности».
| Списывается по п. 3 | Сохраняет силу по п. 5 |
|---|---|
| Кредиты, займы, микрозаймы | Текущие платежи |
| Задолженность по распискам | Вред жизни или здоровью |
| Налоги, начисленные до принятия заявления | Зарплата и выходное пособие |
| Коммуналка до принятия заявления | Моральный вред |
| Долги перед незаявившимися кредиторами, кроме изъятий пункта 3 | Алименты |
Когда суд не освободит от долгов
Оснований ровно три, все — в пункте 4 статьи 213.28:
- Гражданина привлекли к уголовной или административной ответственности за неправомерные действия при банкротстве, преднамеренное или фиктивное банкротство — и в этом же деле.
- Гражданин не дал необходимые сведения финансовому управляющему или суду либо дал заведомо недостоверные.
- Доказано, что при возникновении или исполнении обязательства гражданин действовал незаконно: мошенничество, злостное уклонение от погашения долга, уклонение от налогов, заведомо ложные сведения банку, сокрытие имущества.
Каждое основание требует доказательства — судебного акта или установленного судом обстоятельства; заявления кредитора мало. Отказ суд указывает в определении о завершении реализации либо выносит отдельным определением, если обстоятельства вскрылись позже.
Что делать, если кредитор такое заявил. Спор ведёт тот же арбитражный суд, и должник вправе возражать: документы о доходах и имуществе на дату получения кредита, переписка с банком, объяснение расхождений в анкете. Суд оценивает то, что есть в деле, — молчание работает против должника.
В реестре компании 326 опубликованных дел о банкротстве граждан — подборка, а не вся практика. В шести делах кредитор просил не применять освобождение, все шесть споров компания выиграла. Номера дел открыты.
Какие ограничения действуют после банкротства физического лица
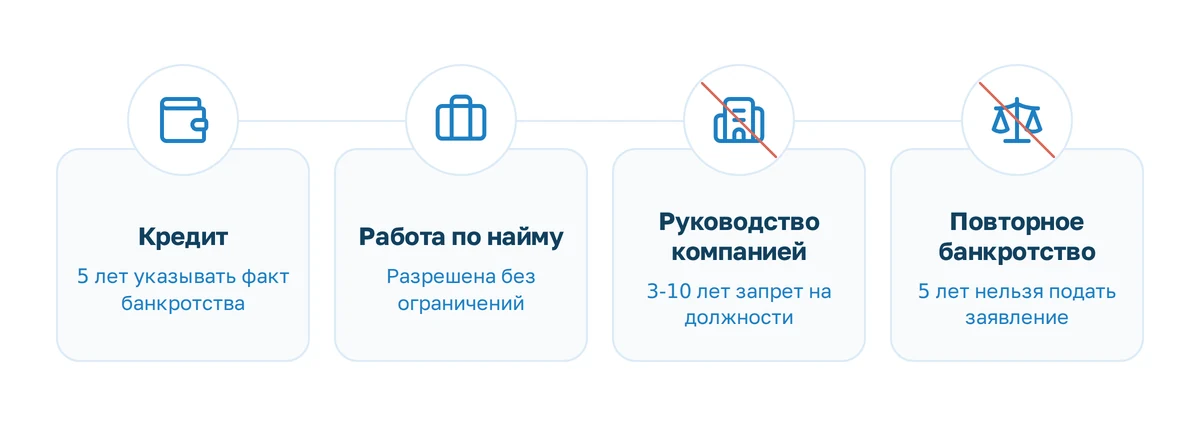
За пределами статей 213.30 и 216 закон о банкротстве ограничений после процедуры не устанавливает, а длина срока зависит от того, чем человек собирается управлять. Половина строк таблицы адресована не всем: статья 216 применяется к тому, кто на день признания банкротом был зарегистрирован как ИП. Статус банкрота отдельного срока в законе не имеет: сколько он длится, показывает последний срок из его набора по колонке «Кого касается».
| Что ограничивает закон | Срок | Кого | Норма |
|---|---|---|---|
| Брать кредит или заём, не раскрыв банкротство | 5 лет | гражданин | 213.30 п. 1 |
| Подать заявление о банкротстве повторно | 5 лет | гражданин | 213.30 п. 2 |
| Должности в органах управления юрлица | 3 года | гражданин | 213.30 п. 3 |
| Управлять страховой, НПФ, УК фондов, МФК | 5 лет | гражданин | 213.30 п. 3 |
| Управлять кредитной организацией | 10 лет | все | 213.30 п. 3, 216 п. 4 |
| Зарегистрироваться как ИП | 5 лет | банкрот-ИП | 216 п. 2 |
| Предпринимательская деятельность, управление юрлицом | 5 лет | банкрот-ИП | 216 п. 4 |
| Работать по трудовому договору, занимать рядовые должности | ограничения нет | все | в 213.30 и 216 не названо |
С какой даты считают сроки и как проверить, что процедура завершена
Путают три даты: подачу заявления, признание банкротом и завершение реализации имущества. Отсчёт закон привязывает к последней — либо к прекращению производства в ходе реализации. Нужное число стоит в определении суда, само дело видно в картотеке арбитражных дел, а сведения о завершении подлежат обязательному опубликованию в Едином федеральном реестре сведений о банкротстве — вместе с решением о неприменении освобождения.
Публикация — открытые данные, узнать о ней лучше заранее. Сведения реестра закон называет открытыми и общедоступными (ст. 28), включает их арбитражный управляющий в течение десяти дней с даты судебного акта. На трудоустройство это не влияет: обязанности сообщать о банкротстве работодателю закон не устанавливает.
У внесудебного банкротства отсчёт свой: процедура через МФЦ завершается через шесть месяцев после публикации сведений о её возбуждении, а повторно подать такое заявление можно через пять лет (п. 8 ст. 223.2).
Можно ли взять кредит после банкротства физического лица
Закон банкроту не запрещает взять кредит. Пункт 1 статьи 213.30 требует другого: пять лет с даты завершения процедуры гражданин не вправе принимать обязательства по кредитным договорам и договорам займа без указания на факт своего банкротства. Обязанность раскрыть, а не запрет брать.
Способ раскрытия закон не задаёт: где ставится отметка, не описывают ни статья 213.30, ни закон о потребительском кредите, а форму заявления устанавливает кредитор (ч. 2 ст. 7 закона № 353-ФЗ). Графы про банкротство в анкете может не быть — в таком случае отметка идёт в поле для дополнительных сведений, а копия заявки остаётся у заёмщика.
Расчёт на то, что банк и так всё увидит, ненадёжен: кредитный отчёт бюро выдаёт кредитору с согласия самого человека (ч. 9 ст. 6 закона о кредитных историях).
Умолчание создаёт отложенный риск: заведомо ложные сведения при получении кредита закон называет среди оснований, по которым освобождение не допускают. Речь о будущем деле — полученное освобождение новый кредит задним числом не отменяет. Отказать в кредите кредитор вправе без объяснения причин, а сведения об отказе уходят в бюро.
Через сколько после банкротства дают кредит
Законного срока ожидания не существует: пять лет из пункта 1 регулируют раскрытие банкротства, а не выдачу денег. Гарантий одобрения никто не даёт, однако три вещи заёмщик контролирует:
- Не подавать заявки веером. Каждый отказ попадает в кредитную историю с суммой, причиной и датой (ч. 4.1 ст. 4 закона о кредитных историях), а много отказов подряд понижают персональный рейтинг — так об этом говорит НБКИ.
- Не брать микрозаём «для истории». Он считается в долговой нагрузке наравне с кредитом.
- Проверить кредитный отчёт до первой заявки. Что смотреть — в разделе ниже.
Рейтинг решения не заменяет: по НБКИ, он информационный и гарантией одобрения не служит.
Что запрещает закон и что решает банк
| Что установлено законом | Что решает банк |
|---|---|
| Указывать банкротство при кредите и займе, пять лет (213.30 п. 1) | Выдать кредит или отказать |
| Считать долговую нагрузку по каждому заёмщику (353-ФЗ, ст. 5.1 ч. 1) | Какая нагрузка приемлема |
| Предупредить письменно при нагрузке выше 50 % (ст. 5.1 ч. 5) | Требовать ли залог, поручителя, взнос |
| Направить сведения об отказе в бюро (ст. 7 ч. 5) | Объяснять ли причину отказа |
| Обеспечить бесплатное рассмотрение заявки (ст. 7 ч. 3) | По какой методике считать доход |
Долговая нагрузка — отношение среднемесячных платежей по всем кредитам и займам к среднемесячному доходу. Методику расчёта дохода банк определяет сам, поэтому у двух банков цифра выйдет разной, а пятьдесят процентов — порог предупреждения, а не отказа.
Что происходит с кредитной историей после банкротства
Кредитная история не обнуляется. Сведения о деле входят в её основную часть, а по каждой записи проставляется отметка о дате и факте завершения расчётов с кредиторами и об освобождении заёмщика. Передаёт их в бюро арбитражный управляющий.
Отсюда чек-лист на отчёт, который стоит запросить до заявки:
- отметка о завершении расчётов и освобождении есть по каждому списанному долгу;
- списанные долги не числятся действующей просрочкой;
- даты и суммы совпадают с определением суда;
- чужих и давно закрытых договоров нет.
Отчёт выдаёт каждое бюро, где хранится история: дважды в год бесплатно, не более раза на бумаге. В каких бюро она лежит, покажет запрос в Центральный каталог кредитных историй.
Ошибку оспаривают заявлением: проверка в бюро проходит 20 рабочих дней, источник отвечает за 10, отказ обязан быть мотивированным. Достоверная запись останется — механизм её не удаляет, поэтому обещание обнулить историю за деньги выполнить нечем. Срок хранения задан законом о кредитных историях: семь лет со дня последнего изменения записи и ещё три года архива.
Дают ли ипотеку после банкротства физического лица
Ипотека — тот же кредитный договор, отдельного запрета на неё в перечне последствий нет, и раскрытие банкротства работает по тому же правилу. Дальше действует общий механизм: банк обязан рассчитать долговую нагрузку, куда входит подтверждённый доход заёмщика (ст. 5.1 закона № 353-ФЗ), и вправе отказать без объяснения причин. Какой фактор перевесит в заявке, закон не устанавливает. Небольшой первоначальный взнос Банк России относит к признакам рискованного кредита, так что накопленные средства улучшают положение заёмщика. Запрета быть созаёмщиком закон о банкротстве не содержит.
Жильё, которое уже было в ипотеке, — тема хода процедуры, а не нового кредита: по единственному пригодному для проживания закон допускает отдельное мировое соглашение с ипотечным кредитором.
Можно ли открыть ИП после банкротства
Ответ зависит от статуса: гражданину статья 216 не адресована, регистрации ИП в перечне нет.
У бывшего предпринимателя иначе: зарегистрироваться заново он сможет только через пять лет с момента завершения реализации имущества. Пункт 5 статьи 216 снимает запрет, если больше половины непогашенного долга образовалось в период моратория, получило судебную рассрочку или закрыто мировым соглашением в мораторном деле.
Самозанятость упирается в ту же развилку: у гражданина такая возможность не закрыта — банкротства нет ни в перечне статьи 4 закона о налоге на профессиональный доход, ни в статьях 213.30 и 216. У бывшего ИП вопрос открыт: параллельно работает запрет из пункта 4 статьи 216, а попадает ли под него работа на НПД, закон прямо не ответил.
[СХЕМА: развилка гражданин или ИП]
| Банкротился как гражданин | Банкротился как ИП |
|---|---|
| Применяется только статья 213.30 | Применяется статья 216 |
| Запрета регистрировать ИП нет | Регистрация ИП утратила силу с решением суда |
| Лицензии не затрагиваются | Лицензии аннулированы |
| Самозанятость запретом не закрыта | Вопрос о НПД остаётся открытым |
Какие должности нельзя занимать после банкротства
Запрет касается управления юрлицами, а не работы вообще. Три года гражданин не вправе занимать должности в органах управления юридического лица и иным образом участвовать в управлении им, если иное не установлено законом о банкротстве. На пять лет закрыты органы управления:
- страховой организации;
- негосударственного пенсионного фонда;
- управляющей компании инвестиционного фонда, паевого инвестиционного фонда и негосударственного пенсионного фонда;
- микрофинансовой компании.
Десять лет держится запрет на управление кредитной организацией. У банкрота-ИП тот же повод даёт срок длиннее: пять лет без предпринимательской деятельности и без должностей в органах управления юрлица, кроме кредитной, — для неё десять.
Работа по трудовому договору в статьях 213.30 и 216 не названа вовсе, а директором ООО три года стать нельзя. С должностью, например главного инженера, норму читают шире: запрет закрывает и «иное участие в управлении юридическим лицом», а что это такое, статья не расшифровывает. Связана должность с решениями за компанию — разберите вопрос заранее.
Когда можно пройти банкротство повторно
Пять лет с даты завершения процедуры дело не может быть возбуждено по заявлению самого гражданина, а кредитор или уполномоченный орган подать заявление вправе. Если внутри пятилетки гражданина признают банкротом по заявлению кредитора, правило об освобождении из пункта 3 статьи 213.28 не применяется: долги не спишут. С отказом по пункту 4 это путать не нужно — там основание недобросовестность должника, здесь хватает того, что пять лет не прошли.
Частые вопросы о жизни после банкротства
Другие услуги раздела «Банкротство физических лиц»
Все услуги разделаПравовая оговорка: Статьи и материалы сайта знакомят с темой. Текст на сайте не заменяет консультацию юриста и не создаёт публичную оферту.
Каждая финансовая ситуация уникальна, а судебная практика и законодательство регулярно обновляются. Применение общих норм права напрямую зависит от множества индивидуальных факторов вашего дела. Для получения объективной правовой оценки и анализа реальных рисков мы настоятельно рекомендуем обращаться за персональной консультацией к профильному юристу.
Порядок, основания и последствия признания гражданина или юридического лица несостоятельным строго регламентируются Федеральным законом от 26.10.2002 № 127-ФЗ «О несостоятельности (банкротстве)» .
Отзывы клиентов на Яндекс Картах
Оценки и тексты приходят прямо из карточки организации. Мы не можем их редактировать или удалять — и вы это видите.
Открыть карточку на Яндекс КартахБесплатная консультация
Юрист разберёт вашу ситуацию и назовёт варианты решения
Оставьте номер, юрист перезвонит и разберёт вашу ситуацию.
- Юрист выслушает ситуацию и назовёт варианты решения
- Сроки и стоимость вы узнаете до того, как что-то подпишете
- Консультация ни к чему не обязывает
Оставьте номер телефона
Перезвоним и ответим на вопросы по вашей ситуации.
Юрист перезвонит в рабочее время: Пн–Пт, 10:00–19:00.
Не хотите ждать звонка? Позвоните сами: 8 (800) 101-45-35 по России бесплатно. Или напишите в Telegram.
ООО «ЮРСУПЕР»
ИНН: 7604344494
ОГРН: 1187627017038
Контакты
- Пн–Пт с 10:00 до 19:00
- info@ursuper.ru
- Ярославль, ул. Свободы, 71А,
офис 42 - 8 (800) 101-45-35 по России
- +7 (4852) 607-407 Ярославль