
ТОП-10 заблуждений о банкротстве физических лиц

Банкротство граждан работает в России с 1 октября 2015 года: параграф 1.1 главы X закона 127-ФЗ ввёл Федеральный закон № 476-ФЗ от 29.12.2014. За десять лет вокруг процедуры наросли устойчивые страшилки, и половина из них удерживает людей от подачи заявления сильнее, чем сам долг. Юристы «Юридического супермаркета» разобрали десять самых живучих: откуда взялось мнение и что на этот счёт говорит закон.
Заблуждение №1: банкротство оставит человека без всего
Вторая процедура банкротства называется «реализация имущества», и название работает против должника. Человек слышит про торги, представляет опись квартиры вплоть до чайника и откладывает заявление на годы.
Статья 446 ГПК РФ перечисляет имущество, которое взыскание не трогает:
- единственное пригодное для постоянного проживания жильё и участок под ним;
- предметы обычной домашней обстановки и обихода, одежда и обувь;
- продукты и деньги в размере прожиточного минимума на должника и его иждивенцев;
- топливо для готовки и отопления на сезон;
- транспорт и другое имущество, необходимое должнику в связи с инвалидностью;
- государственные награды, почётные и памятные знаки.
Рабочие инструменты закон защищает с оговоркой: та же статья 446 ГПК РФ выводит из-под защиты предметы для профессиональных занятий дороже 10 000 рублей. Камеру фотографа за 200 000 рублей финансовый управляющий формально вправе включить в конкурсную массу, и право на неё отстаивают отдельным ходатайством об исключении. Драгоценности и предметы роскоши в защищённый перечень не входят вообще.
Заблуждение №2: закон писали «для своих»
Первыми громкими банкротами осенью 2015 года стали публичные фигуры: депутаты, владельцы предприятий, банкиры. Новости про списание миллиардных долгов сложились в ощущение, что процедуру придумали для верхушки, а рядовому заёмщику суд откажет.
Статья 213.4 закона 127-ФЗ описывает вход в процедуру одинаково для всех граждан РФ и делит его на два случая. При долге от 500 000 рублей и просрочке гражданин обязан подать заявление в течение 30 рабочих дней. При меньшей сумме гражданин вправе подать заявление сам, если денег на платежи уже не хватает. Нижнего порога для этого права закон не устанавливает.
Второй маршрут вообще без суда: внесудебное банкротство через МФЦ (статьи 223.2-223.7 закона 127-ФЗ) открыто при долге от 25 000 до 1 000 000 рублей и оконченном исполнительном производстве. Госпошлины и вознаграждения управляющему тут нет, процедура бесплатная.
Заблуждение №3: финансовый управляющий залезет в личную жизнь
Формулировка «управляющий распоряжается счетами должника» звучит тревожно. Люди достраивают картину сами: чужой человек читает переписку, приходит домой с проверкой и спрашивает за каждую покупку.
Полномочия финансового управляющего перечислены в статье 213.9 закона 127-ФЗ и упираются в имущество и обязательства. Управляющий анализирует финансовое состояние, ищет признаки фиктивного и преднамеренного банкротства, запрашивает сведения в Росреестре, ГИБДД и банках, созывает собрание кредиторов, ведёт расчёты с ними. Личные отношения, работа и переписка в этот список не попали.
За неисполнение обязанностей арбитражный управляющий отвечает по части 3 статьи 14.13 КоАП РФ: предупреждение или штраф от 25 000 до 50 000 рублей. Повторное нарушение по части 3.1 той же статьи грозит дисквалификацией на срок от шести месяцев до трёх лет, то есть потерей профессии.
Заблуждение №4: банкроту навсегда закрывают выезд за границу
Ограничение выезда существует, и рассказы про развёрнутого на паспортном контроле должника живут дольше самой процедуры. Отсюда вывод: подал на банкротство, забудь про поездки.
Пункт 3 статьи 213.24 закона 127-ФЗ даёт арбитражному суду право ограничить выезд, но не обязывает его это делать. Суд рассматривает ходатайство кредитора или управляющего и смотрит, мешает ли поездка процедуре. Ограничение действует до определения о завершении или прекращении дела о банкротстве, дальше отпадает само.
Должник вправе просить суд снять ограничение досрочно. Командировка, лечение, похороны родственника за границей: суд рассматривает такие ходатайства по существу. Отдельно работает запрет судебного пристава по статье 67 закона 229-ФЗ, но он держится на исполнительном производстве и снимается вместе с ним.
Заблуждение №5: банкротятся по одному конкретному кредиту
Долг обычно болит в одной точке: коллектор звонит по конкретному займу, о нём человек и думает. Логика подсказывает, что заявление подают «вот по этому кредиту», а остальные обязательства останутся при должнике.
Банкротство описывает финансовое положение человека целиком, поэтому в реестр требований заходят все кредиторы сразу: банки и микрофинансовые организации, автокредит, долги по расписке, задолженность по коммуналке, налоги, поручительство за чужой кредит. Арбитражный суд собирает информацию обо всех долгах, а не о выбранном.
Выбрать «этот долг списать, а этот сохранить» гражданин не может. Спрятать кредитора тоже не выйдет: реестр формируется по ответам на запросы управляющего и публикациям в ЕФРСБ, кредиторы заявляются сами.
Заблуждение №6: все сделки за три года отменят
Юристы предупреждают про «трёхлетний период подозрительности», и фраза запоминается без деталей. Человек, продавший машину два года назад, заранее считает сделку проигранной и боится подавать заявление.
Статья 61.2 закона 127-ФЗ описывает два разных основания с разной глубиной. Пункт 1 берёт сделки за год до принятия заявления и оспаривает их при неравноценном встречном исполнении: доказывать надо только занижение цены. Пункт 2 уходит на три года, но там кредиторам придётся доказать цель причинить вред и осведомлённость второй стороны об этой цели.
Внимание суда чаще всего притягивают три типа сделок:
- продажа имущества родственнику;
- цена сделки заметно ниже рыночной;
- дарение накануне просрочки по кредиту.
Обычная продажа постороннему покупателю по рыночной цене устоит, если должник объяснит, куда ушли деньги.
Заблуждение №7: банкротство спишет вообще любой долг
Реклама обещает «списание долгов под ключ» без оговорок. Человек с задолженностью по алиментам или по возмещению вреда рассчитывает закрыть банкротством и её тоже.
Пункт 5 статьи 213.28 закона 127-ФЗ оставляет за гражданином требования, неразрывно связанные с личностью кредитора: алименты, возмещение вреда жизни и здоровью, компенсацию морального вреда, зарплату и выходное пособие работникам, текущие платежи. Пункт 6 той же статьи добавляет субсидиарную ответственность и убытки, причинённые юридическому лицу.
Такие долги переживают процедуру: после определения суда о завершении дела пристав продолжит взыскание по ним. Знать об этом лучше до подачи заявления, чтобы посчитать реальную выгоду от банкротства.
Заблуждение №8: долги банкрота лягут на родственников и детей
Схему подсказывают сами взыскатели: звонки родне, фразы «долг перейдёт на детей», визиты по адресу прописки. После десятка таких разговоров человек верит, что банкротство ударит по семье.
Кредитный договор связывает банк и заёмщика, а не его родню. Отвечают по долгу только те, кто подписал документы: созаёмщик и поручитель. Дети банкрота при его жизни не отвечают по обязательствам родителей ничем, а в порядке наследования отвечают в пределах стоимости принятого имущества (статья 1175 ГК РФ).
Супруг банкрота стоит особняком. Пункт 7 статьи 213.26 закона 127-ФЗ разрешает продать общее имущество супругов целиком, но в конкурсную массу попадает только доля должника, а остаток выручки выплачивают второму супругу.
Заблуждение №9: подача заявления в суд и есть банкротство
Реклама показывает банкротство одной кнопкой: собрал документы, отнёс в суд, получил письмо о списании. Отсюда ожидание, что всё закончится за пару недель.
Заявление открывает дело, а не закрывает долги. Дальше арбитражный суд проверяет обоснованность заявления, утверждает финансового управляющего и вводит одну из процедур: реструктуризацию долгов или реализацию имущества. Управляющий публикует сведения в ЕФРСБ и газете «Коммерсантъ», формирует реестр требований, проверяет сделки, организует торги, рассчитывается с кредиторами.
Пункт 2 статьи 213.24 закона 127-ФЗ вводит реализацию имущества на срок до шести месяцев, и суд продлевает этот срок по ходатайству управляющего. Долги списывает не заявление и не решение о признании банкротом, а определение о завершении реализации имущества.
Заблуждение №10: после банкротства кредит не дадут никогда
Отметка о банкротстве попадает в кредитную историю, и вывод напрашивается сам: банк видит метку и отказывает пожизненно. Истории знакомых, которым отказали сразу после процедуры, опасение подтверждают.
Статья 213.30 закона 127-ФЗ формулирует правило иначе. Пять лет гражданин обязан сообщать о своём банкротстве при заключении кредитного договора или договора займа. Запрета выдавать такому заёмщику деньги в законе нет, решение остаётся за банком, а чистая кредитная история без просрочек играет в пользу бывшего банкрота.
Остальные сроки той же статьи стоит держать в голове заранее:
- пять лет гражданин не может повторно возбудить своё банкротство по собственному заявлению;
- три года закрыт вход в органы управления юридического лица;
- пять лет закрыты руководящие должности в страховой организации, НПФ, управляющей компании инвестиционного фонда и микрофинансовой компании;
- десять лет действует запрет на управление кредитной организацией.
Работу по найму, зарплатные карты и вклады закон банкроту не ограничивает.
Что должники делают во вред себе: разбор эксперта
Директор компании Сергей Морозов перечисляет ошибки, из-за которых процедура срывается или дорожает.
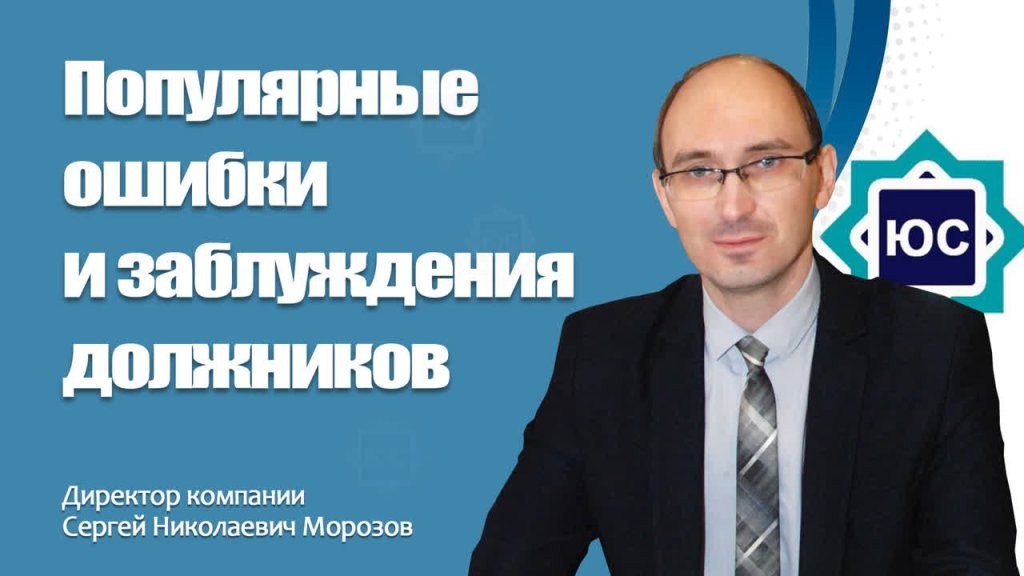 Смотреть в VK Видео — 4 минуты 30 секунд
- Подарить или продать имущество перед процедурой не выход: сделки за три года до банкротства оспариваются.
- Скрывать имущество бессмысленно — сведения приходят финансовому управляющему по запросам.
- Скрывать доход выше прожиточного минимума смысла нет, о нём всё равно станет известно.
- Поддельные документы, поданные в банк, суд расценивает как недобросовестные действия.
- Главная ошибка — тянуть до просрочек и запрета на регистрационные действия, вместо того чтобы разобрать ситуацию заранее.
«Популярные ошибки и заблуждения должников» — говорит Сергей Морозов, директор «Юридического супермаркета». 4 минуты 30 секунд, опубликовано 10 февраля 2023 года.
Что со всем этим делать
Восемь из десяти мифов держатся на одном приёме: реальную норму закона пересказывают без условий и сроков. Проверять стоит каждое утверждение о банкротстве, особенно услышанное от коллектора. Юристы «Юридического супермаркета» на консультации разбирают конкретную ситуацию: какое имущество попадёт в конкурсную массу, какие сделки заинтересуют управляющего, какой маршрут выгоднее: суд или МФЦ.