

Исполнительная надпись — распоряжение нотариуса о принудительном взыскании долга, которое приставы исполняют так же, как решение суда. Суда при этом не было: должника никто не вызывал, его возражений никто не слушал, а узнаёт он о взыскании чаще всего от приставов или по списанию с карты.
Механизм законный, но узкий. Он работает только по перечню документов из статьи 90 Основ законодательства о нотариате и только при двух условиях сразу: требование бесспорно, и со дня, когда обязательство должно было быть исполнено, прошло не больше двух лет (ст. 91).
По каким долгам нотариус ставит исполнительную надпись
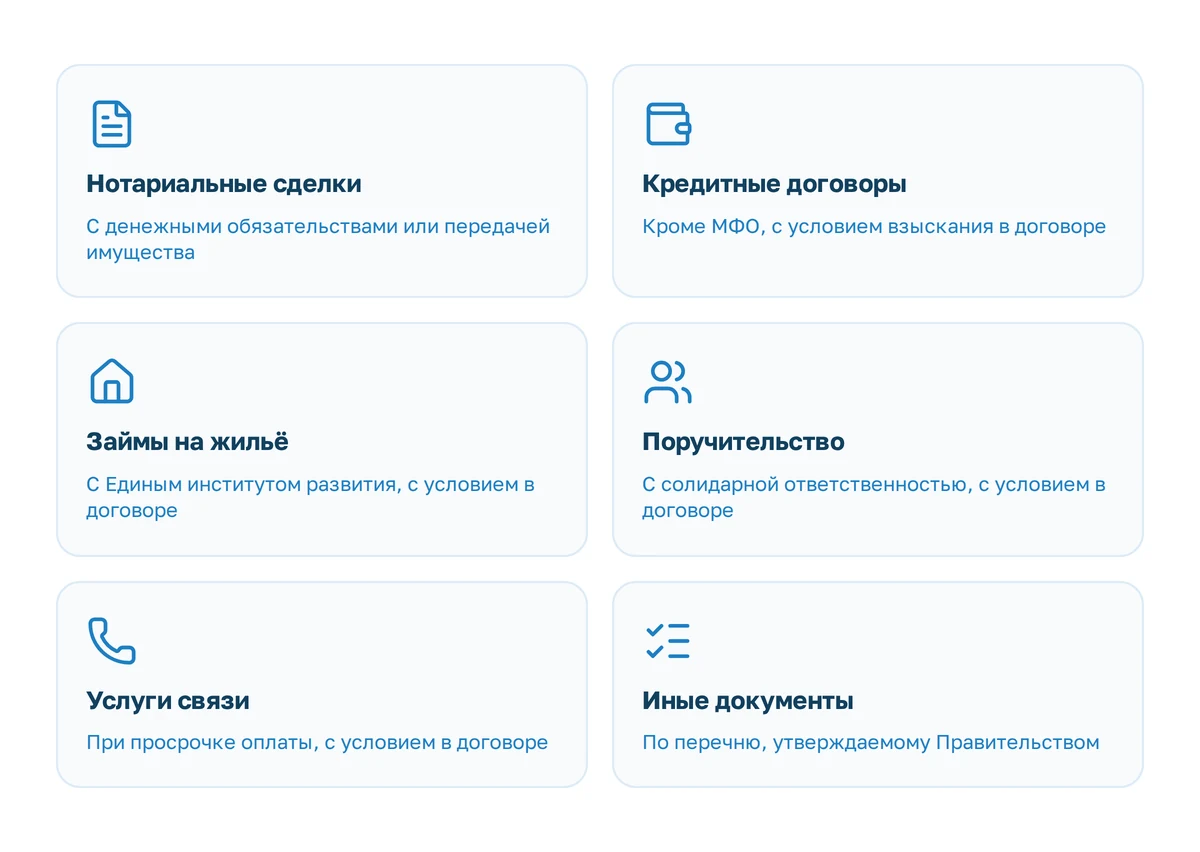
Перечень закрытый. Статья 90 Основ называет:
- нотариально удостоверенные сделки с денежными обязательствами или обязательством передать имущество;
- кредитные договоры — кроме тех, где кредитор микрофинансовая организация — при условии, что возможность взыскания по надписи прямо записана в договоре или в допсоглашении;
- договоры займа с единым институтом развития в жилищной сфере и кредитные договоры, права по которым он получил по уступке, — с тем же условием в тексте договора;
- договоры поручительства с солидарной ответственностью поручителя по кредиту — если условие о надписи есть в самом договоре поручительства;
- договоры об оказании услуг связи при просрочке оплаты — снова при наличии условия в договоре;
- иные документы по перечню, утверждаемому Правительством.
Отсюда два практических вывода. Микрозаймы через надпись не взыскиваются вообще. По кредиту банка надпись возможна, только если такое условие есть в вашем договоре, — это первое, что нужно проверить в своём экземпляре.
Условия и срок: когда исполнительная надпись законна
Статья 91 Основ ставит их рядом, и оба проверяемые.
Бесспорность требования. Документы взыскателя должны подтверждать долг однозначно: сам договор с условием о надписи, расчёт задолженности, доказательство того, что должника уведомили о бесспорном взыскании. Спор о сумме, о качестве услуги или о том, кто должник, бесспорность разрушает.
Срок не больше двух лет со дня, когда обязательство должно было быть исполнено. По кредиту это дата платежа, который не прошёл, а не дата, когда банк решил взыскивать.
Отдельная деталь, о которой узнают последними: нотариус совершает надпись на копии документа, устанавливающего задолженность, а на оригинале ставит отметку (ст. 89).
Когда должник узнаёт об исполнительной надписи
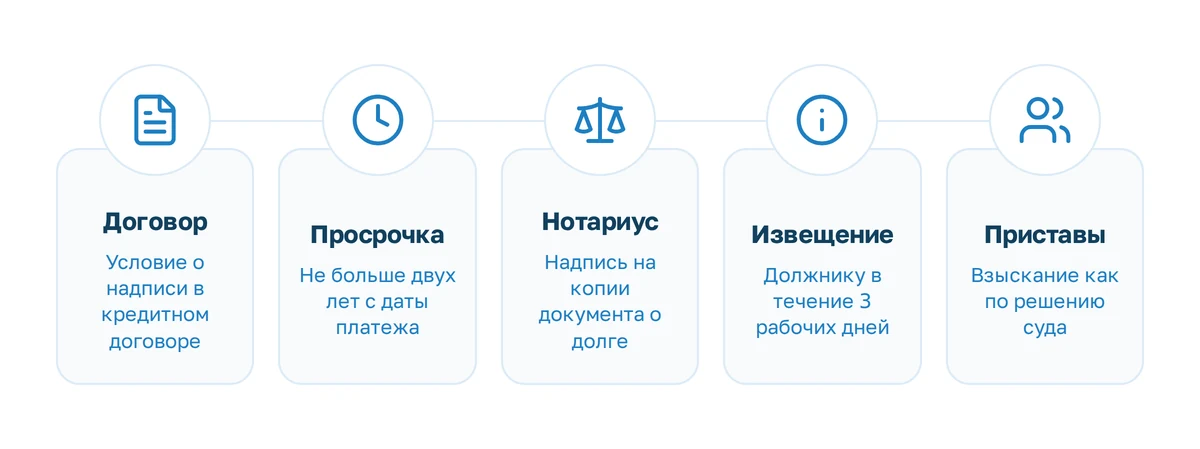
После неё. Закон обязывает нотариуса направить извещение должнику в течение трёх рабочих дней после совершения надписи (ст. 91.2 Основ). До этого момента участие должника не предусмотрено: его не вызывают и объяснений не спрашивают.
Дальше надпись работает как исполнительный документ. Взыскание по ней производится в порядке, установленном для исполнения судебных решений (ст. 93 Основ), то есть через приставов: арест счетов, удержания из зарплаты, запрет на выезд.
Предъявить надпись к исполнению взыскатель может в течение трёх лет со дня её совершения, если одна из сторон гражданин, и в течение года, если и взыскатель, и должник — организации (ст. 94 Основ).
| Что сравниваем | Исполнительная надпись | Судебный приказ |
|---|---|---|
| Кто выносит | Нотариус | Мировой судья |
| Основание | Договор с условием о надписи, ст. 90 Основ | Требования из перечня ст. 122 ГПК |
| Ограничение по сумме | Нет | До 500 000 ₽ (ч. 1 ст. 121 ГПК) |
| Когда узнаёт должник | В течение 3 рабочих дней после совершения | Копия высылается в 5-дневный срок после вынесения |
| Как отменить | Заявление в суд по месту нахождения нотариуса, 10 дней (ст. 310 ГПК) | Возражения мировому судье, 10 дней со дня получения (ст. 128 ГПК) |
| Нужно ли объяснять причины | Да, доказывать неправильность нотариального действия | Нет, достаточно заявить о несогласии |
Как оспорить исполнительную надпись
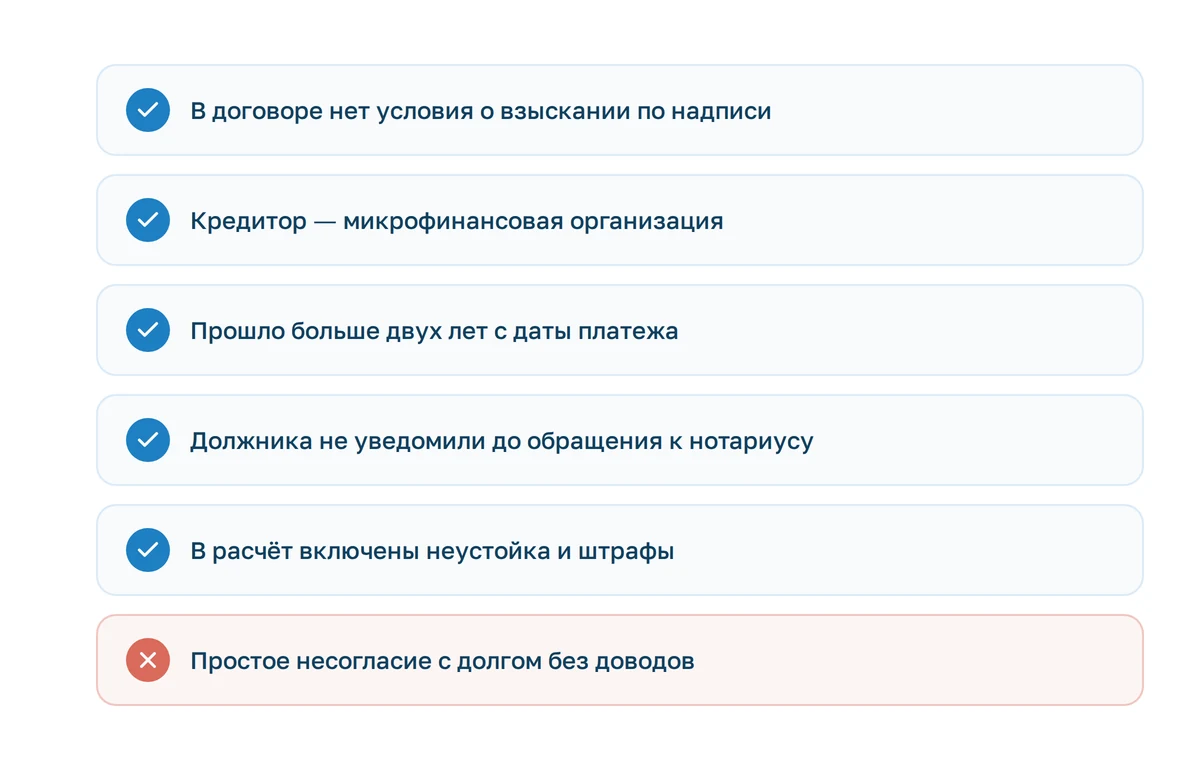
Здесь главное отличие от приказа: одного несогласия мало.
Заявление подаётся в суд по месту нахождения нотариуса в течение десяти дней со дня, когда заявителю стало известно о совершённом нотариальном действии (ст. 310 ГПК). Рассматривается оно в особом производстве — как жалоба на неправильное нотариальное действие.
Что работает как основание:
- в договоре нет условия о взыскании по исполнительной надписи;
- кредитор — микрофинансовая организация, то есть надпись недопустима по самому перечню;
- прошло больше двух лет со дня, когда обязательство должно было быть исполнено;
- должника не уведомили о бесспорном взыскании до обращения к нотариусу;
- в расчёте есть неустойка или штрафы, которых бесспорность не покрывает;
- сумма не совпадает с фактически невнесёнными платежами.
Если спор идёт о самом долге — о его размере, о том, платили вы или нет, о качестве услуги — суд рассматривает дело в порядке искового производства (ч. 3 ст. 310 ГПК). Тогда это уже обычный процесс, где стороны представляют доказательства.
Десятидневный срок считается не от даты надписи, а от дня, когда вы о ней узнали. Извещение нотариуса, постановление пристава, скриншот списания — всё это доказательства даты.
Как проверить кредитный договор на условие о надписи
Условие о взыскании по исполнительной надписи в кредитном договоре пишут не на первой странице. Искать его нужно в разделе об ответственности заёмщика или о порядке взыскания задолженности, а формулировка обычно звучит так: «взыскание задолженности по договору может производиться по исполнительной надписи нотариуса».
Проверять стоит три вещи сразу.
Первое — есть ли это условие вообще. Нет условия — нет и оснований для надписи по кредитному договору, и это самый простой довод при оспаривании.
Второе — кто кредитор на момент взыскания. Долг могли уступить: если права требования перешли к микрофинансовой организации, надпись становится недопустимой по перечню статьи 90 Основ.
Третье — дата, когда обязательство должно было быть исполнено. От неё считаются два года по статье 91, и именно её взыскатель иногда сдвигает, ссылаясь на требование о досрочном возврате.
Экземпляр договора есть у каждого заёмщика: его выдают при подписании, а в личном кабинете банка он обычно доступен в разделе с документами по кредиту. Если экземпляр потерян, копию запрашивают у кредитора письменно.
Что делать, если долг по исполнительной надписи уже списали
Последовательность простая, и первый шаг не самый очевидный.
- Получить копию надписи и материалы у нотариуса. Без них непонятно, на чём основано взыскание и от какой даты считать срок.
- Найти своё исполнительное производство в открытом банке данных ФССП: номер, дата возбуждения, отдел, сумма.
- Проверить договор — есть ли в нём условие о взыскании по надписи и кто кредитор.
- Подать заявление в суд, если основания есть, и одновременно заявить о приостановлении взыскания.
- Работать с приставом параллельно: сохранение прожиточного минимума и снятие ареста с защищённых доходов не зависят от спора о самой надписи.
Про сохранение минимума и снятие арестов подробно разбирает страница о работе с приставами, а если взыскание началось не с нотариуса, а с мирового судьи, смотрите отмену судебного приказа: там правила мягче и объяснять причины не нужно.
Когда долгов много и платить нечем в принципе, спор с одной надписью проблему не решает: считайте банкротство физического лица — в процедуре взыскания приостанавливаются.
Что почитать дальше по теме долгов
- Как снять арест с карты и счёта: пошаговый порядок действий должника
- Судебный приказ о взыскании задолженности: что это и что с ним делать
- Юрист по приставам и исполнительному производству в Ярославле
- Отмена судебного приказа: помощь юриста и сроки подачи возражений
- Банкротство физического лица в Ярославле: когда списывают долги
- Сколько стоит банкротство физического лица: все расходы процедуры
- Приставы списали деньги с карты: что делать и как вернуть