
Кредитные каникулы часто понимают как прощение платежей на полгода. Так это не работает. Каникулы переносят платёж, но не отменяют его: проценты по кредиту продолжают начисляться, срок возврата растягивается, а ежемесячная сумма после льготного периода остаётся прежней.
Инструмент рабочий, но назначение у него узкое: он помогает, когда доход упал временно и вы точно знаете, что через несколько месяцев вернётесь в график. Если платить нечем в принципе, каникулы только оттягивают развязку и добавляют проценты за это время.
Разбираем, кому банк обязан предоставить льготный период, что происходит с долгом внутри каникул, как оформить требование и в каких случаях выгоднее сразу идти другим путём.
Кому банк обязан предоставить кредитные каникулы
С 1 января 2024 года механизм стал постоянным: обратиться можно в любой момент и по любому кредиту или займу, включая выданные до этой даты. Банк, МФО или кредитный потребительский кооператив не вправе отказать заёмщику, который проходит по условиям закона.
Оснований два.
Снижение дохода. Заработок за два месяца, предшествующих месяцу обращения, упал минимум на 30% по сравнению со среднемесячным за предыдущий год. Банк учитывает все поступления: зарплату, пенсию, выплаты самозанятого, прибыль индивидуального предпринимателя.
Чрезвычайная ситуация. Заёмщик пострадал от аварии, катастрофы, стихийного бедствия. В этом случае обратиться нужно в течение 60 календарных дней с момента установления факта, а к требованию приложить документы от органов местного самоуправления.
Важная деталь, из-за которой многие не подают заявление: наличие просроченной задолженности не мешает обратиться за каникулами. Люди уверены в обратном и продолжают тянуть, пока банк не уйдёт в суд.
Кредитные карты и другие виды кредитов
Каникулы дают по потребительским кредитам, автокредитам и кредитным картам. По кредитной карте льготный период работает так же: платить в эти месяцы не нужно, но проценты по карте начисляются по ставке договора.
Вклады, счета и другие банковские услуги механизм не затрагивает. Деньги на вашем счёте или вкладе банк не вправе списывать в счёт платежей, пока действуют каникулы, если только вы сами не оформили такое списание заранее.
Отдельная история — кредиты на бизнес. Для предпринимателей действуют свои программы поддержки, и условия там другие: там смотрят на выручку, отрасль и год регистрации, а не на личный заработок. Если у вас ИП и кредит оформлен как потребительский, работает общий порядок для граждан.
Лимиты по сумме кредита
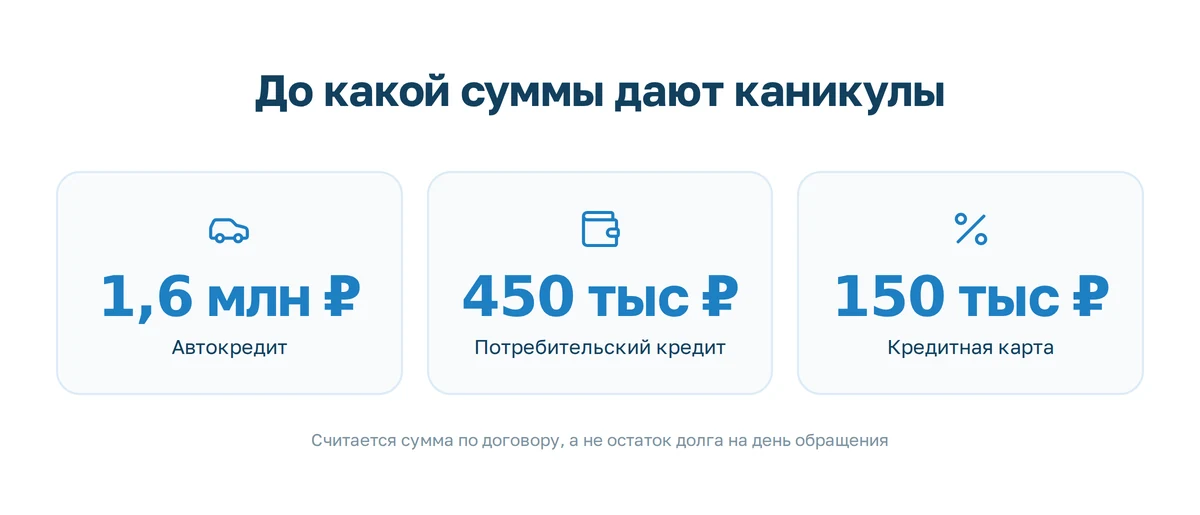
Каникулы дают не на любой кредит. Максимальный размер устанавливает Правительство РФ, сейчас действуют такие лимиты:
| Вид кредита | Лимит |
|---|---|
| Автокредит | 1,6 млн рублей |
| Другие потребительские кредиты и займы | 450 тысяч рублей |
| Кредитная карта | 150 тысяч рублей |
Считается сумма по договору, а не остаток на день обращения. Взяли 600 тысяч, выплатили половину — под лимит в 450 тысяч вы всё равно не попадаете.
Ипотечные каникулы живут по отдельным правилам: они регулируются своей нормой закона, и лимиты по ним другие. Для участников СВО и членов их семей действует отдельный закон, ограничений по суммам там нет.
Что происходит с долгом во время каникул
Это самая важная часть, и в статьях банков она обычно занимает один абзац.
Проценты начисляются. По потребительским кредитам и займам, включая кредитные карты, банк начисляет проценты по ставке, предусмотренной договором. Каникулы это пауза в оплате, а не в начислении.
Срок возврата увеличивается. Автоматически, минимум на длительность льготного периода. Начисленные проценты не исчезают: их выносят в конец графика.
Платёж остаётся прежним. После окончания каникул вы возвращаетесь к тому же ежемесячному платежу, просто платить придётся дольше. До окончания льготного периода банк пришлёт новый график.
Кредитная история не портится. Сведения о каникулах фиксируются, но негативным фактором не считаются, в отличие от просрочки. Для будущих заявок это важно: банк увидит, что вы решали вопрос легальным способом, а не просто перестали платить.
Из каникул можно выйти раньше. Если ситуация выправилась, достаточно сообщить кредитору, и вы вернётесь в обычный график. Неиспользованные месяцы не пропадают в том смысле, что за них не начислят дополнительных санкций.
Итог простой: полгода без платежей стоят вам процентов за это время плюс удлинённого графика. Для того, кто через полгода выйдет на прежний заработок, это разумная плата за передышку. Для того, чей заработок не восстановится, это полгода роста задолженности.
Как оформить кредитные каникулы
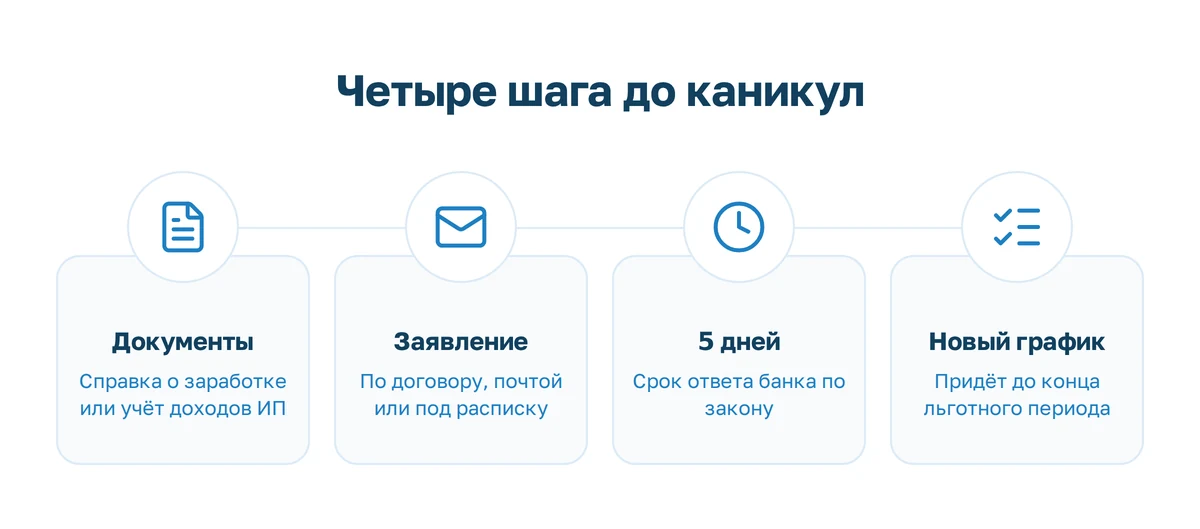
Оформить льготный период можно в отделении, по почте или онлайн, если такой способ предусмотрен договором. Многие банки вывели заявление в приложение и личный кабинет, но проверять это нужно в своём договоре, а не в рекламе сервиса.
Порядок одинаковый для всех кредиторов, потому что он прописан в законе, а не в правилах банка.
- Подготовьте документы. Справка о заработке, справка о состоянии расчётов по налогу на профессиональный доход для самозанятых, книга учёта для ИП. Точный перечень лучше уточнить в своём банке заранее.
- Направьте заявление. Способом, предусмотренным договором, либо заказным письмом с уведомлением о вручении, либо вручите под расписку. Онлайн через приложение банка тоже подходит, если такой способ есть в договоре.
- Дождитесь ответа. В течение пяти дней после получения заявления банк обязан уведомить вас о решении. Если документы вы донесли позже, по дополнительному запросу, пятидневный срок считается от этого дня.
- Получите новый график. Его пришлют до окончания льготного периода.
Заявить каникулы можно один раз по основанию снижения заработка и ещё один раз по основанию чрезвычайной ситуации. Это разные основания, они не заменяют друг друга.
Если банк отказал
Закон называет конкретные причины, по которым кредитор вправе отказать: банкротство заёмщика, вступившее в силу решение суда, уже действующие каникулы по другому закону (например, для участников СВО), а также несоблюдение прочих условий — сумма выше лимита, недостаточное падение дохода, отсутствие подтверждающих документов.
Причину отказа банк обязан указать в уведомлении. Это важно: с формулировкой на руках понятно, что делать дальше.
Если отказ связан с документами или расчётом заработка, заявление подают повторно, приложив недостающее. Если отказ по сумме кредита, законные каникулы вам недоступны, и остаётся программа самого банка. Если отказ немотивированный, жалоба идёт в Банк России через интернет-приёмную на сайте регулятора.
Каникулы по закону и программа банка: не путать
Почти у каждого крупного банка есть собственная программа отсрочки, и её часто предлагают вместо законных каникул. Условия там свои: у одних банков не требуют документов о падении дохода, у других нет ограничений по сумме кредита, у третьих отсрочка даётся на три месяца при отсутствии просрочек.
Разница принципиальная. Законные каникулы это право заёмщика, отказать по своему усмотрению банк не может. Программа банка это предложение, которое он формирует сам и меняет, когда захочет. В ней могут быть другие проценты, комиссии и условия возврата.
Прежде чем подписывать изменения в кредитный договор по банковской программе, посчитайте итоговую переплату и сравните с законным вариантом. Банк России прямо рекомендует внимательно изучать новый график платежей до подписания.
Когда кредитные каникулы вредят
Мы видим это регулярно, и об этом не пишет ни один банк.
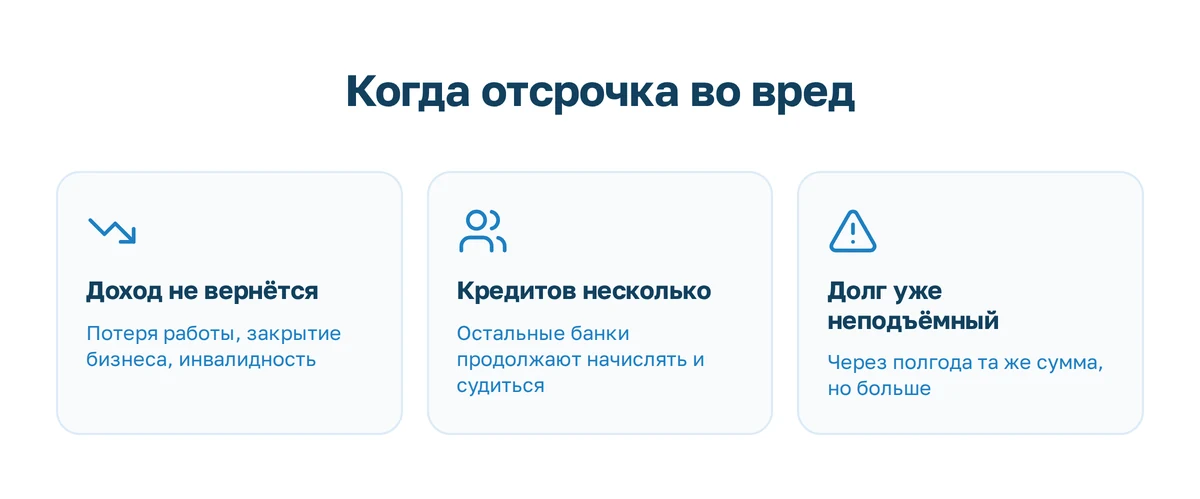
Каникулы работают против человека в трёх ситуациях.
Доход не восстановится. Потеря работы в предпенсионном возрасте, закрытие бизнеса, инвалидность. Полгода отсрочки здесь ничего не решают, а проблема возвращается с процентами сверху.
Кредитов несколько, а каникулы дали по одному. Пока вы не платите по одному договору, остальные банки продолжают начислять и подавать в суд. Ситуация не замирает, она просто становится менее заметной.
Сумма задолженности уже превысила возможности. Если платёж по всем обязательствам больше половины заработка и это не временное явление, отсрочка не меняет математику. Через полгода вы вернётесь к той же сумме, только задолженность станет больше.
Цена ошибки измерима: полгода отсрочки это полгода начисления процентов, которые потом войдут в реестр требований, если дело всё-таки дойдёт до процедуры списания.
Каникулы, реструктуризация или списание долгов
Три разных инструмента для трёх разных ситуаций. Выбор зависит не от желания, а от того, восстановится ли доход и сколько вы должны.
| Кредитные каникулы | Реструктуризация в банке | Списание долгов | |
|---|---|---|---|
| Когда подходит | доход упал временно, вернётся через несколько месяцев | доход снизился надолго, но платить что-то можете | платить нечем и не будет чем |
| Что происходит с долгом | растёт на проценты за период | обычно растёт за счёт удлинения срока | списывается полностью |
| Кто решает | закон, банк обязан | банк по своему усмотрению | суд или МФЦ |
| Срок | до 6 месяцев | по договорённости | от 6 месяцев |
| Последствия | фиксируется в кредитной истории, не ухудшает её | новый график, иногда выше переплата | ограничения на 5 лет, о статусе нужно сообщать при заявках |
Честный ориентир: если после всех платежей у вас остаётся меньше прожиточного минимума на человека в семье и эта картина держится дольше полугода, каникулы уже не помогут. Дальше разговор идёт про банкротство физических лиц либо про внесудебную процедуру через МФЦ, если долг укладывается в её рамки.
Частые вопросы
Что делать дальше
Если доход упал временно, а кредит укладывается в лимит, подавайте требование о каникулах: это ваше право, и банк обязан его исполнить.
Если картина другая, то есть долгов несколько, доход не восстанавливается и платежи съедают больше половины бюджета, отсрочка на полгода только добавит процентов. В этом случае считать нужно не график платежей, а общую сумму долга и перспективы её закрыть.
Мы разбираем ситуацию на бесплатной консультации и прямо говорим, если процедура вам не нужна или невыгодна. Приходите с кредитными договорами и справкой о доходах, этого достаточно для расчёта.
Коротко: как принять решение за один вечер
- Посчитайте, сколько уходит на все кредитные платежи в месяц и какую долю это составляет от заработка.
- Посмотрите в договорах суммы кредитов: укладываются ли они в лимиты для каникул.
- Оцените честно, вернётся ли доход на прежний уровень в ближайшие полгода.
- Если да — подавайте заявление на каникулы, это ваше право.
- Если нет — считайте общую задолженность и сравнивайте варианты списания.
Финансовые решения принимаются на цифрах, а не на ощущениях. Клиенты, которые приходят к нам с таблицей платежей, получают ответ за одну встречу; те, кто приходит с фразой «много должен», сначала полчаса эту таблицу составляют.
Что почитать по теме
- Списание долгов: что работает — разбор механизмов: каникулы, реструктуризация, списание
- Как узнать свои долги — пять источников, где видны кредиты, займы и производства
- Как проходит банкротство физического лица — этапы процедуры и сроки
- Последствия банкротства физлица — что меняется на пять лет, а что навсегда
- Банкротство с ипотекой — как сохранить ипотечное жильё в залоге
- Самозапрет на кредиты — как закрыть себе доступ к новым кредитным картам и займам
- Взыскание долгов — если банк уже подал в суд
- Защита от коллекторов — что кредитные организации и их агенты делать не вправе
- Банкротство ИП — когда кредиты на бизнес и личные переплелись
- Судебный приказ о взыскании задолженности — что делать, если банк пошёл в суд
- Приставы списали деньги с карты — как вернуть удержанное
- С 1 октября банки будут реже давать кредиты — новые лимиты ЦБ и кому теперь откажут
Источник фактов: Банк России, раздел о кредитных каникулах.